Temario: Facturación Electrónica y Gestión de Clientes
Descargar manual en PDFFacturación Electrónica y Gestión de Clientes — Material de estudio
Este curso acredita competencias en facturación electrónica y gestión básica de clientes, en el contexto normativo de la Ley 18/2022 (Ley Crea y Crece), el Real Decreto 1007/2023 (sistema VeriFactu) y el Reglamento de Facturación (Real Decreto 1619/2012). Es una acreditación de competencias profesionales orientada a autónomos y administrativos.
1. Introducción y objetivos del curso +
La facturación es el núcleo del ciclo económico de cualquier empresa o autónomo. Una factura incorrecta puede implicar sanciones de Hacienda, pérdida del derecho a deducir el IVA o conflictos con clientes. Y con la entrada en vigor de VeriFactu en 2026, la forma de emitir facturas en España ha cambiado de forma significativa para cualquier empresa que use software de facturación.
Al finalizar este curso, serás capaz de:
- Emitir facturas correctas con todos los elementos legalmente obligatorios.
- Entender la diferencia entre VeriFactu y la factura electrónica B2B de la Ley Crea y Crece.
- Gestionar el ciclo de cobro de forma eficiente.
- Controlar el seguimiento de clientes y la gestión de impagados.
- Conservar las facturas durante los plazos legales exigidos.
2. La factura: qué es y para qué sirve legalmente +
La factura es el documento que acredita la realización de una operación comercial (venta de bienes o prestación de servicios). Tiene múltiples funciones legales y económicas:
- Acredita la operación: es la prueba de que la venta o el servicio se realizaron.
- Permite deducir el IVA: el cliente solo puede deducirse el IVA de las facturas correctamente emitidas.
- Base del control fiscal: Hacienda controla la facturación para detectar fraude fiscal.
- Exigencia legal: emitir facturas es una obligación legal para todo empresario y autónomo.
La obligación de expedir factura está regulada por el Real Decreto 1619/2012 (Reglamento de Facturación) y sus modificaciones posteriores.
3. Tipos de factura y cuándo se usa cada uno +
El ordenamiento español reconoce distintos tipos de documento de facturación:
Factura completa: el documento estándar con todos los datos del emisor y del receptor. Obligatoria cuando el destinatario es una empresa o autónomo.
Factura simplificada (ticket): puede usarse en operaciones al por menor con consumidores finales (B2C) cuando el importe no supera los 400€ (o 3.000€ en determinadas actividades). No permite la deducción de IVA por el receptor.
Factura rectificativa: se emite para corregir o anular una factura anterior incorrecta. Debe hacer referencia a la factura original que rectifica.
Factura recapitulativa: agrupa en un solo documento varias operaciones realizadas con el mismo destinatario durante un mes natural. Debe emitirse antes del último día del mes siguiente.
Autofactura: en determinadas situaciones (inversión del sujeto pasivo), el receptor es quien emite la factura en nombre del proveedor.
4. Elementos obligatorios de una factura en España +
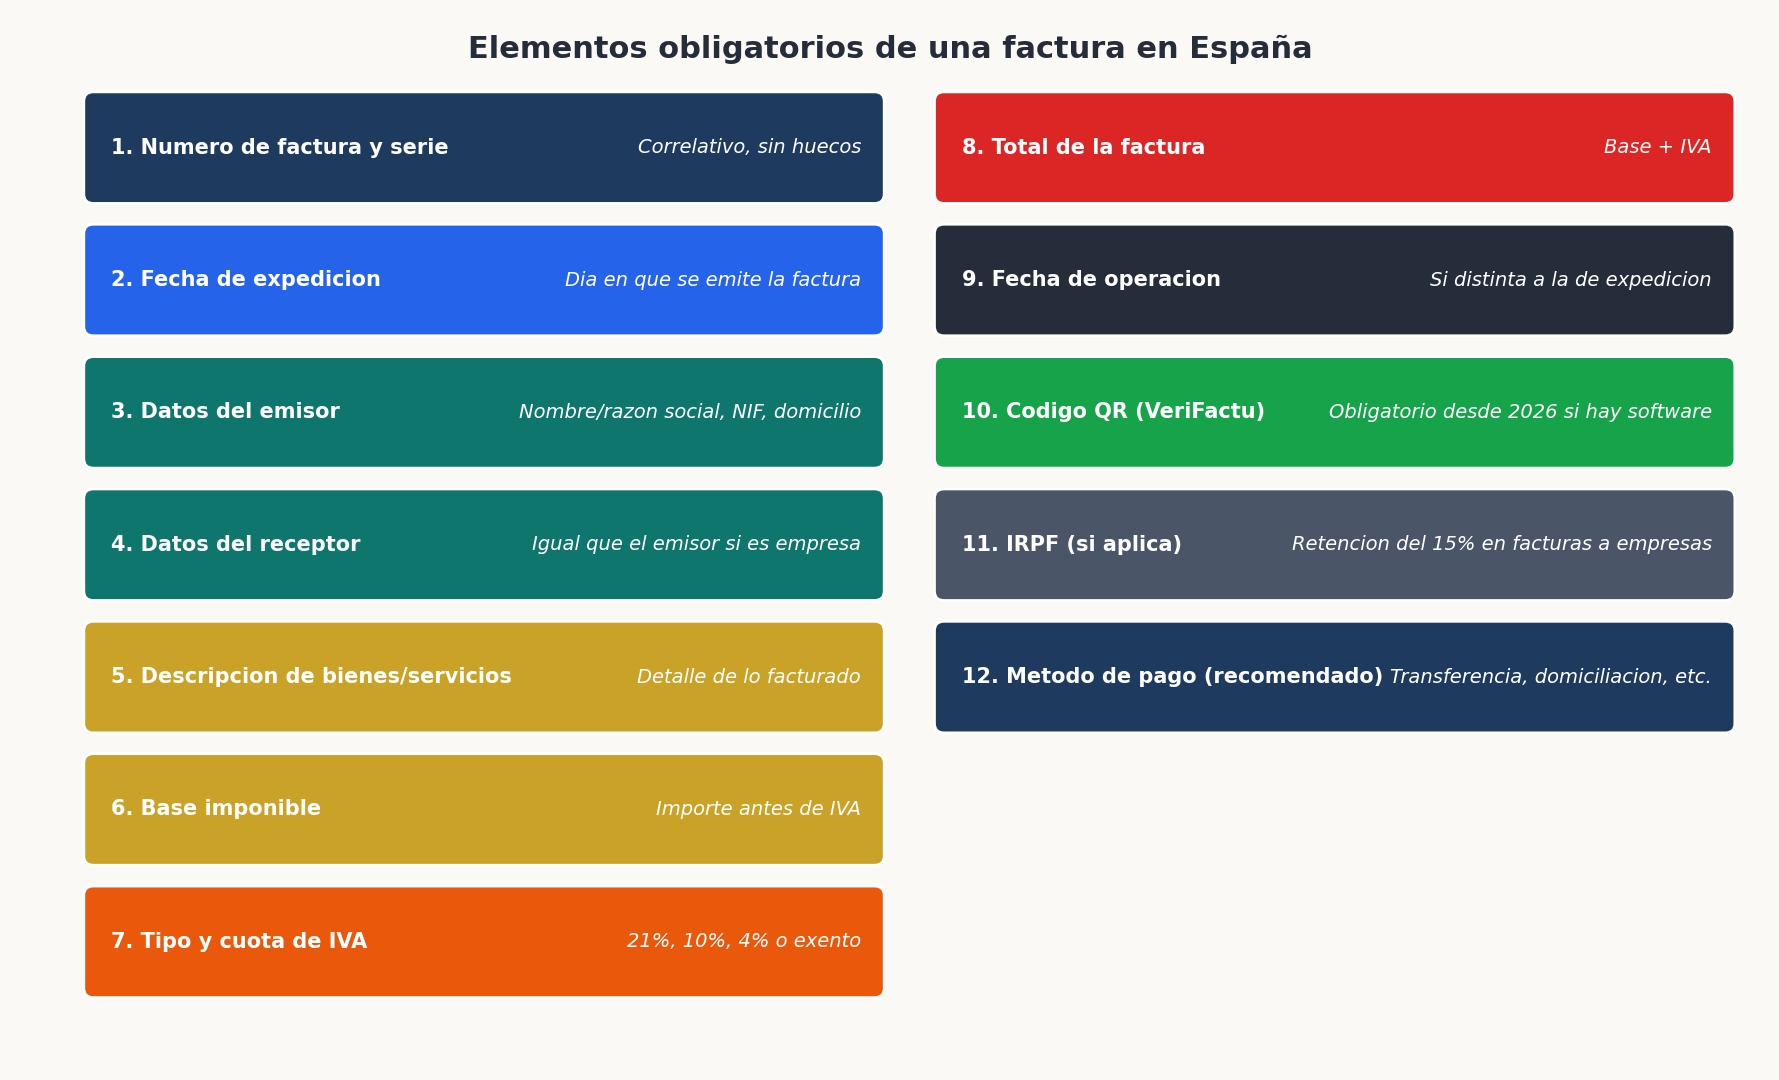
Según el Reglamento de Facturación (RD 1619/2012), toda factura completa debe contener:
- Número de factura y serie: correlativo dentro de cada serie — no puede haber saltos ni huecos.
- Fecha de expedición: día en que se emite la factura.
- Datos del emisor: nombre o razón social, NIF y domicilio completo.
- Datos del receptor (si es empresa o autónomo): nombre/razón social, NIF y domicilio.
- Descripción de los bienes o servicios: suficientemente detallada para identificar la operación.
- Base imponible: importe antes de IVA.
- Tipo de IVA aplicado: 21%, 10%, 4% o exención, según el tipo de bien o servicio.
- Cuota de IVA: el importe resultante de aplicar el tipo a la base.
- Total de la factura: base imponible + IVA.
- Código QR (desde 2027 si se usa software): obligatorio con VeriFactu.
Opcionales pero muy recomendables: fecha de la operación si es distinta a la de expedición, número de pedido del cliente, condiciones de pago, número de cuenta bancaria para la transferencia.
5. Los tipos de IVA en España +
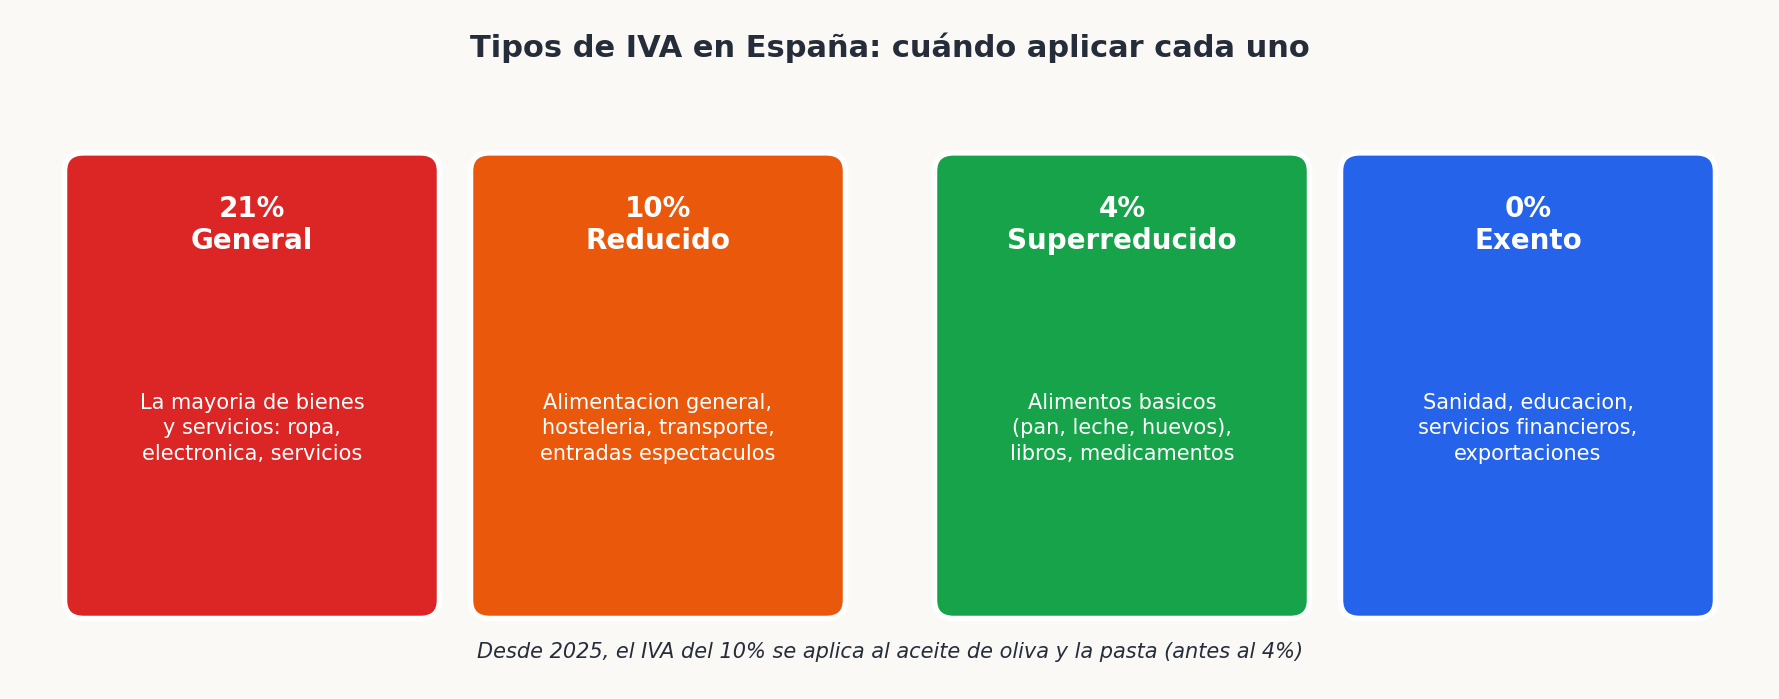
España aplica cuatro tipos de IVA según el bien o servicio:
- 21% (tipo general): se aplica a la mayoría de bienes y servicios — ropa, electrónica, vehículos, servicios profesionales, hostelería, publicidad.
- 10% (tipo reducido): alimentación en general (excepto la de tipo superreducido), transporte de viajeros, hostelería y restauración, entradas a espectáculos y eventos culturales, flores y plantas.
- 4% (tipo superreducido): alimentos básicos (pan, leche, huevos, harina, frutas y verduras frescas), libros, medicamentos, prótesis y vehículos para personas con discapacidad.
- 0% o exento: educación reglada, sanidad (médicos, dentistas, hospitales), servicios financieros, seguros, exportaciones fuera de la UE.
Novedad relevante: desde la Ley 7/2024 de Presupuestos, el aceite de oliva y la pasta se gravan al 2% (con carácter temporal prorrogado). Para confirmar el tipo vigente en el momento de emitir una factura, siempre consultar la normativa actualizada o al asesor fiscal.
6. El IRPF en las facturas: retenciones a autónomos +
Cuando una empresa contrata los servicios de un autónomo, debe retener un porcentaje de su honorario e ingresarlo a Hacienda en nombre del autónomo. Esto reduce el importe que la empresa paga al autónomo, pero no es un coste adicional — es dinero del autónomo que va directamente a Hacienda.
Tipos de retención (vigentes en 2026):
- 15%: tipo general para la mayoría de actividades profesionales.
- 7%: para autónomos en los primeros 3 años de actividad (nuevo en alta o con ingresos inferiores a determinado umbral en el ejercicio anterior y el anterior a ese).
Cómo aparece en la factura:
- Base imponible: 1.000€
- IVA 21%: 210€
- Retención IRPF 15%: −150€
- Total a cobrar: 1.060€
La empresa paga 1.060€ al autónomo y 150€ a Hacienda trimestralmente (Modelo 111). Al año siguiente, cuando el autónomo hace su declaración de la renta, esos 150€ ya están pagados y reducen su deuda con Hacienda.
7. La numeración de facturas: series y correlatividad +
La numeración de facturas es una exigencia formal estricta del Reglamento de Facturación:
- Las facturas deben tener numeración correlativa dentro de cada serie — sin saltos ni huecos.
- Una serie es un conjunto de facturas con un prefijo común (por ejemplo, "A-2026-001, A-2026-002...").
- Pueden existir múltiples series (una por ejercicio, una por tipo de cliente, una por tipo de servicio) siempre que cada una sea correlativa internamente.
- No se puede retroceder a un número ya usado ni dejar un hueco — si se cancela una factura, se emite una factura rectificativa, pero el número de la original queda inutilizado.
Con VeriFactu, el software gestiona la numeración y la correlatividad automáticamente, y cualquier intento de alterar la secuencia queda registrado.
8. Plazo de emisión de facturas +
El Reglamento de Facturación establece los plazos para emitir las facturas:
- Con carácter general: en el momento de realizarse la operación.
- Cuando el destinatario es empresario o profesional: antes del día 16 del mes siguiente al que se haya producido el devengo del IVA.
- Facturas recapitulativas: antes del último día del mes siguiente al mes natural en que se realizaron las operaciones.
Emitir una factura con fecha incorrecta o fuera de plazo puede suponer sanciones. Con VeriFactu, la fecha de la factura queda registrada y firmada digitalmente en el momento de su emisión — no es posible alterar la fecha después.
9. El Reglamento de Facturación (RD 1619/2012) +
El Real Decreto 1619/2012 es la norma de referencia sobre la expedición, conservación y remisión de facturas en España. Regula:
- Los tipos de documentos que tienen la consideración de factura.
- El contenido obligatorio de cada tipo.
- Los plazos de expedición.
- La obligación de conservación.
- Las condiciones para la factura electrónica.
Ha sido modificado varias veces desde su aprobación, especialmente para incorporar las exigencias de VeriFactu (a través del RD 1007/2023) y para adaptarse a las evoluciones tecnológicas.
10. Factura electrónica: concepto y ventajas +
Una factura electrónica es una factura emitida, transmitida y recibida en formato electrónico estructurado (no un PDF enviado por email, que es solo una factura en papel digitalizada).
Los formatos electrónicos estructurados más habituales en España:
- Facturae (.xsig): el formato oficial de la Administración Pública española.
- UBL (Universal Business Language): estándar internacional más adoptado en Europa.
- CII (Cross Industry Invoice): otro estándar internacional.
Ventajas de la factura electrónica:
- Reducción de costes (papel, impresión, envío postal).
- Mayor velocidad de procesamiento.
- Menor riesgo de errores manuales.
- Facilita la conciliación automática con la contabilidad.
- Mejor trazabilidad y control del ciclo de vida de la factura.
11. VeriFactu: el nuevo sistema de facturación verificable +
VeriFactu es el sistema de facturación electrónica verificable de la Agencia Tributaria española. Está regulado por el Real Decreto 1007/2023 dentro de la Ley 11/2021 de Medidas de Prevención del Fraude Fiscal (Ley Antifraude).
Su objetivo es garantizar la integridad e inalterabilidad de las facturas emitidas con software — que no puedan modificarse una vez emitidas sin dejar rastro.
Qué exige VeriFactu al software de facturación:
- Generar un código QR en cada factura que permite verificarla en la web de la AEAT.
- Crear un registro de cada factura con un hash encadenado (marca matemática que vincula cada factura con la anterior — si se modifica una, toda la cadena queda invalidada).
- Registrar los eventos de la factura (emisión, anulación, rectificación).
El envío en tiempo real a la AEAT es OPCIONAL — las empresas pueden elegir enviar las facturas a la AEAT en el momento de emitirlas (lo que las marca con el sello "Factura verificable") o simplemente conservarlas en el software con los registros de auditoría.
12. ¿A quién obliga VeriFactu y desde cuándo? +
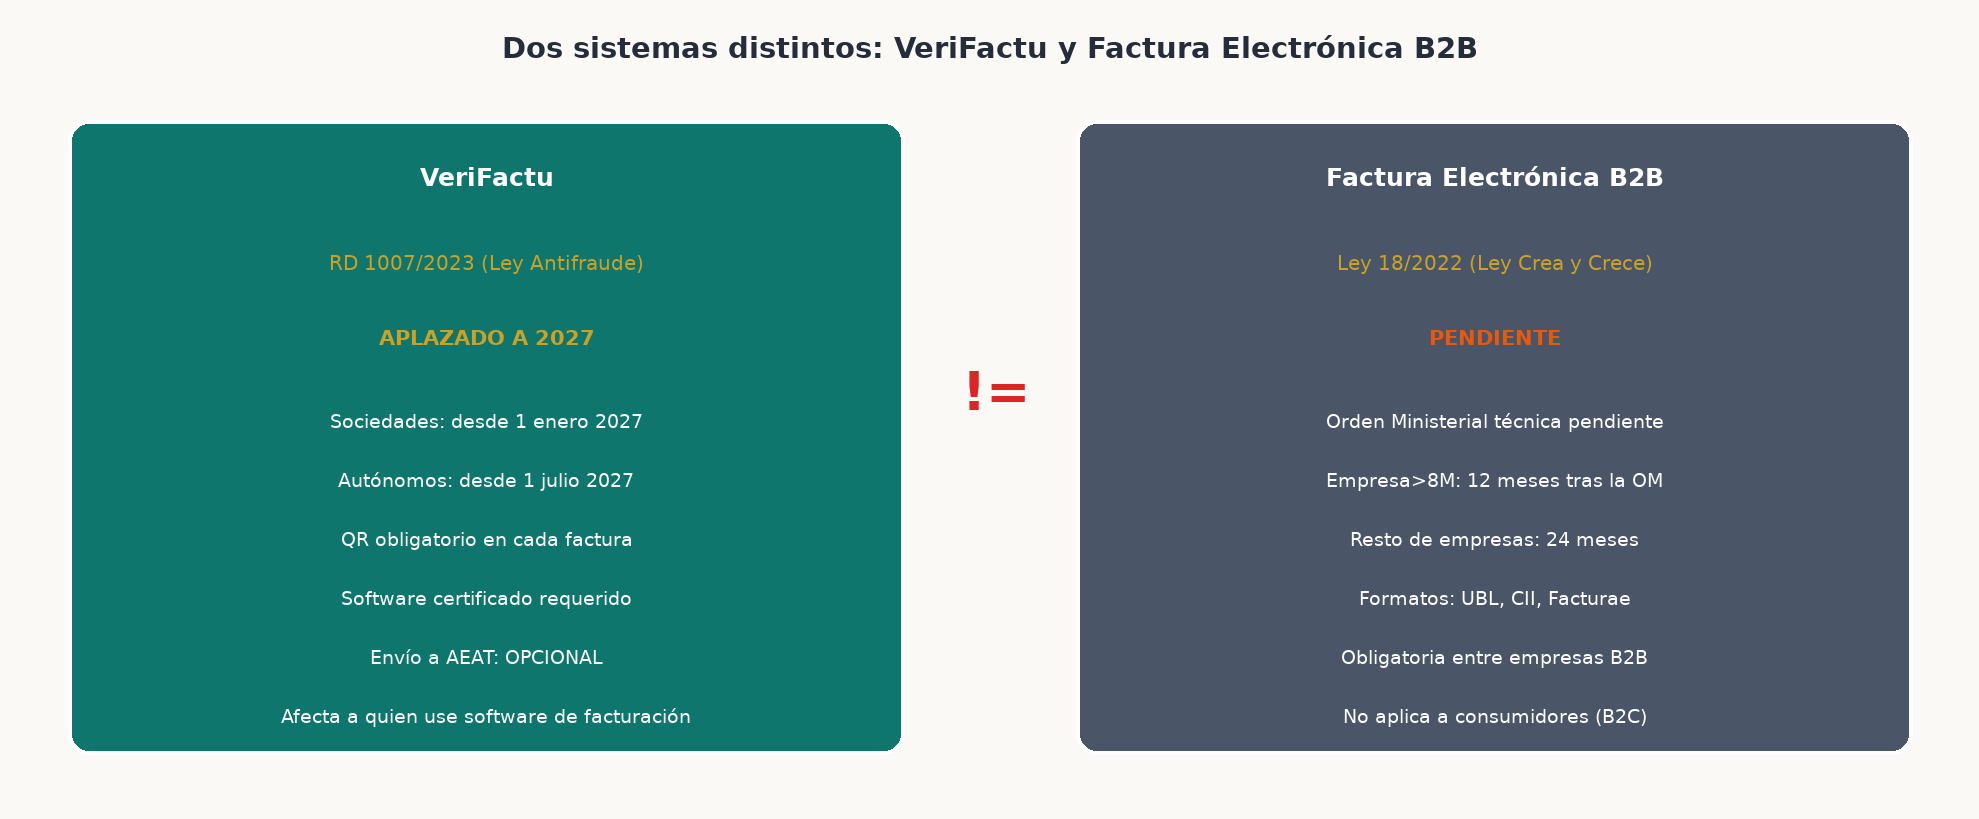
VeriFactu se aplica a cualquier persona o empresa que emita facturas usando software de facturación en territorio español:
- Empresas y sociedades: obligatorio desde el 1 de enero de 2027 (aplazado por el Real Decreto-ley 15/2025).
- Autónomos y profesionales: obligatorio desde el 1 de julio de 2027 (aplazado por el Real Decreto-ley 15/2025).
- Los contribuyentes ya acogidos al SII (Suministro Inmediato de Información, con facturación superior a 6 millones de euros) quedan exentos de VeriFactu, porque ya envían sus facturas a la AEAT en tiempo real.
Quién queda fuera de VeriFactu:
- Quienes no usen software para facturar (facturas en papel manual).
- Contribuyentes en régimen simplificado de IVA, agricultura/ganadería o recargo de equivalencia que no facturen por ordenador.
Sanción: el uso de software no homologado o que permita alterar facturas puede suponer multas de hasta 50.000€ por ejercicio fiscal.
13. Factura electrónica B2B obligatoria: Ley Crea y Crece +
La Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas (Ley Crea y Crece) obliga a las empresas a relacionarse entre sí (B2B) mediante factura electrónica estructurada.
Estado actual a septiembre de 2026: la Orden Ministerial que desarrolla técnicamente la Ley Crea y Crece todavía no ha sido aprobada. El segundo trámite de audiencia cerró en abril de 2025, pero la norma sigue pendiente. La factura electrónica B2B obligatoria entre empresas no está todavía en vigor.
Plazos previstos una vez se apruebe la Orden Ministerial:
- Empresas con facturación superior a 8 millones de euros: 12 meses desde la publicación.
- Resto de empresas y autónomos: 24 meses desde la publicación.
No confundir: el hecho de que la factura B2B no sea obligatoria todavía no impide usarla voluntariamente. Muchas grandes empresas ya la exigen a sus proveedores.
14. Diferencia entre VeriFactu y Factura Electrónica B2B +
Esta es la distinción más importante y más confundida en el mercado:
| VeriFactu | Factura electrónica B2B (Ley Crea y Crece) | |
|---|---|---|
| Base legal | RD 1007/2023 (Ley Antifraude) | Ley 18/2022 (Ley Crea y Crece) |
| ¿En vigor? | NO — aplazado a 2027 | NO — Orden Ministerial pendiente |
| A quién afecta | Todo el que use software de facturación | Todas las empresas y autónomos (cuando entre en vigor) |
| Qué obliga | Software certificado + QR + registros inalterables | Enviar facturas en formato estructurado al receptor |
| Envío a AEAT | Opcional | No aplica (es entre empresas) |
Resumen: VeriFactu es sobre el software (que no permita alterar facturas). La factura electrónica B2B es sobre el formato del documento que se envía al cliente.
15. Software de facturación: criterios de elección +
Con VeriFactu en vigor, el software de facturación debe cumplir los requisitos técnicos del RD 1007/2023. Al elegir:
Criterios obligatorios (desde 2027):
- Certificación VeriFactu (el fabricante debe haber adaptado el software).
- Generación de QR en cada factura.
- Registros de auditoría inalterables.
Criterios de conveniencia:
- Compatible con los formatos de factura electrónica B2B (UBL, CII, Facturae) para cuando sea obligatoria.
- Integración con el software de contabilidad de la empresa.
- Acceso en la nube (para trabajar desde cualquier dispositivo).
- Automatización de recordatorios de cobro.
Algunas opciones populares en España (septiembre 2026): Holded, Billin, Quipu, Factura Directa, Sage, y la plataforma gratuita de la AEAT para quienes facturen de forma ocasional.
16. El proceso de cobro: gestión eficiente +
El ciclo de cobro completo:
- Emisión de la factura: en el momento correcto, con todos los datos obligatorios.
- Envío al cliente: por email, por plataforma de facturación electrónica o por correo postal si es necesario.
- Registro en el sistema: marcar la factura como "emitida y pendiente de cobro".
- Seguimiento: verificar que el cliente ha recibido la factura (especialmente en primeras operaciones).
- Recordatorio preventivo: días antes del vencimiento, un recordatorio amable — no es presión, es un servicio.
- Cobro: cuando el dinero entra en la cuenta bancaria, marcar la factura como "cobrada".
- Conciliación bancaria: cruzar los cobros recibidos con las facturas pendientes en el sistema.
Cuánto antes se cobra, mejor — cada día de retraso en el cobro tiene un coste financiero real para la empresa (el dinero que no está disponible no puede reinvertirse ni usarse para pagar a proveedores).
17. Seguimiento de facturas impagadas +
Una gestión eficaz del cobro no espera a que venza el plazo para actuar. La estrategia preventiva:
Antes del vencimiento (3-5 días antes):
- Recordatorio automático por email: "Le recordamos que la factura [número] vence el [fecha]. Si ya ha realizado el pago, ignore este mensaje."
En la fecha de vencimiento (si no se ha cobrado):
- Verificar si el pago está en tránsito (algunas transferencias tardan 1-2 días hábiles).
- Llamada telefónica o email personalizado si no ha entrado el pago.
1 semana después del vencimiento:
- Contacto más firme — preguntar si hay alguna incidencia con la factura.
- Verificar que la factura llegó correctamente al departamento de pagos del cliente.
30 días de retraso:
- Carta o burofax de reclamación formal.
Más de 60 días:
- Valorar la vía judicial (juicio monitorio para deudas documentadas) o la venta de la deuda a una empresa de recobro.
18. La gestión de clientes: ficha y CRM básico +
Un CRM (Customer Relationship Management) es la herramienta que centraliza toda la información sobre los clientes. En su versión más básica, puede ser una hoja de Excel o Google Sheets; en versiones más completas, plataformas como HubSpot, Salesforce o Zoho CRM.
La ficha básica de cliente debe contener:
- Nombre o razón social, NIF, domicilio fiscal.
- Persona de contacto, teléfono y email.
- Condiciones de pago habituales (30 días, 60 días, al contado).
- Historial de facturas y cobros.
- Incidencias anteriores (reclamaciones, impagos, devoluciones).
- Límite de crédito (si la empresa concede crédito a clientes).
Tener esta información centralizada y actualizada permite tomar mejores decisiones: a qué clientes conviene ofrecer mejores condiciones y a cuáles exigir pago por adelantado.
19. Gestión de reclamaciones y notas de crédito +
Cuando una factura es incorrecta o debe anularse parcialmente, la solución es la factura rectificativa (también llamada nota de crédito o abono):
- Factura rectificativa total: anula completamente una factura anterior. Debe hacer referencia expresa a la factura que rectifica.
- Factura rectificativa parcial: corrige solo parte de la factura original (un precio incorrecto, una cantidad errónea). También debe referenciar la factura original.
La factura rectificativa tiene su propia numeración dentro de una serie rectificativa (por ejemplo, "R-2026-001"). No se puede simplemente modificar la factura original y reenviarla — eso sería una infracción del Reglamento de Facturación y, con VeriFactu, técnicamente imposible (la factura original queda registrada de forma inalterable).
20. El control de impagados y la morosidad +
La Ley 3/2004, de 29 de diciembre, de medidas de lucha contra la morosidad en las operaciones comerciales establece:
- Plazo máximo de pago en operaciones entre empresas: 60 días desde la fecha de entrega o prestación del servicio.
- Plazo máximo para Administraciones Públicas: 30 días.
- Si el contrato no especifica plazo, se aplica el de 30 días.
- Los intereses de demora son automáticos desde que se supera el plazo — no hace falta reclamarlos expresamente.
- El tipo de interés de demora aplicable es el publicado por el Banco Central Europeo más 8 puntos porcentuales.
En la práctica, muchas pymes no aplican intereses de demora por miedo a perder la relación comercial. Pero es un derecho legal que existe y puede ejercerse.
21. Conservación de facturas: plazos legales +
Las facturas, como documentos mercantiles, deben conservarse durante los plazos que establece la ley:
- 4 años: plazo de prescripción de las obligaciones tributarias (Ley General Tributaria). Las facturas con trascendencia fiscal deben estar disponibles para una posible inspección de Hacienda.
- 6 años: plazo general del Código de Comercio para documentos mercantiles. Es el plazo más habitual para la documentación de facturación.
Con VeriFactu, el software debe conservar los registros de las facturas de forma inalterable durante el tiempo que indique la normativa. Esto facilita el cumplimiento del deber de conservación, pero no exime de conservar también la copia de la factura en el sistema propio.
Las facturas en soporte electrónico tienen el mismo valor legal que las físicas, siempre que se garantice su integridad, autenticidad y legibilidad a lo largo del tiempo.
22. Errores frecuentes en la facturación +
- Olvidar el NIF del receptor: obligatorio cuando el cliente es empresa o autónomo — sin NIF del receptor, el cliente no puede deducirse el IVA.
- Tipo de IVA incorrecto: aplicar el tipo general (21%) a operaciones que van al reducido (10%) o al superreducido (4%). Conviene verificar siempre para operaciones dudosas.
- Factura sin numeración correlativa: dejar huecos o retroceder en la numeración — infracción del Reglamento de Facturación.
- Modificar una factura ya emitida: en vez de emitir una factura rectificativa. Con VeriFactu, esto es además técnicamente imposible.
- No conservar las facturas durante el plazo legal: riesgo de sanciones en caso de inspección.
- Emitir facturas simplificadas (ticket) a empresas: las empresas necesitan siempre factura completa para poder deducir el IVA.
- No enviar la factura al cliente: obligatorio enviar o poner a disposición del receptor su copia de la factura.
23. Resumen de puntos clave +
- Toda factura completa debe incluir los datos del emisor y receptor, descripción de la operación, base imponible, tipo y cuota de IVA, y total — más el QR desde 2027 si se usa software.
- VeriFactu todavía no es obligatorio (a septiembre de 2026): sociedades desde el 1 de enero de 2027 y autónomos desde el 1 de julio de 2027.
- VeriFactu (integridad del software) y la factura electrónica B2B de la Ley Crea y Crece (formato del documento) son dos sistemas distintos — la segunda aún no está en vigor.
- El plazo máximo legal de pago entre empresas es de 60 días (Ley 3/2004 de morosidad).
- Las facturas deben conservarse al menos 6 años según el Código de Comercio.
24. Anexo normativo: marco de referencia +
- Real Decreto 1619/2012, de 30 de noviembre: Reglamento de Facturación — regula la expedición, conservación y remisión de facturas en España.
- Real Decreto 1007/2023: regula el sistema VeriFactu y los requisitos que deben cumplir los programas y sistemas informáticos de facturación.
- Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal (Ley Antifraude): marco legal del que deriva VeriFactu.
- Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas (Ley Crea y Crece): obliga a la factura electrónica B2B entre empresas cuando se apruebe la Orden Ministerial de desarrollo.
- Ley 3/2004, de 29 de diciembre: medidas de lucha contra la morosidad en operaciones comerciales — plazos máximos de pago e intereses de demora.
- Ley 58/2003 General Tributaria: prescripción de 4 años para las obligaciones tributarias.
- Código de Comercio (art. 30): conservación de documentos mercantiles durante 6 años.
25. Glosario de términos +
- VeriFactu: sistema de facturación electrónica verificable de la AEAT, regulado por el RD 1007/2023. Obliga a las empresas a usar software que genere facturas inalterables con código QR desde 2027.
- Factura electrónica B2B: factura en formato estructurado electrónico (UBL, CII, Facturae) obligatoria entre empresas según la Ley 18/2022, pendiente de Orden Ministerial.
- Base imponible: importe de la factura antes de aplicar el IVA.
- IVA repercutido: IVA que la empresa cobra a sus clientes al emitir facturas.
- IVA soportado: IVA que la empresa paga a sus proveedores al recibir facturas.
- Retención IRPF: porcentaje del honorario del autónomo que la empresa retiene e ingresa a Hacienda en su nombre.
- Factura rectificativa: documento que corrige o anula una factura anterior incorrecta.
- Hash: código matemático que identifica de forma única un documento digital — si se modifica el documento, el hash cambia.
- SII (Suministro Inmediato de Información): sistema de envío inmediato de facturas a la AEAT para empresas con facturación superior a 6 millones de euros.
- Ley de Morosidad (Ley 3/2004): establece el plazo máximo de pago entre empresas (60 días) y los intereses automáticos de demora.
- CRM (Customer Relationship Management): sistema o herramienta para centralizar la información y el historial de clientes.
- Factura simplificada (ticket): documento de facturación simplificado para operaciones al por menor con consumidores finales de hasta 400€.
- Autofactura: factura emitida por el receptor de un servicio en nombre del proveedor, en situaciones de inversión del sujeto pasivo.
¿Listo para comprobarlo?
Empieza el examen cuando quieras
Formas más ligeras de repasar antes del examen: