Temario: Contabilidad Básica para No Financieros
Descargar manual en PDFContabilidad Básica para No Financieros — Material de estudio
Este curso proporciona una introducción a los conceptos fundamentales de la contabilidad empresarial para personas sin formación financiera, conforme a los contenidos del Plan General Contable (PGC) aprobado por Real Decreto 1514/2007. Es una acreditación de competencias de alfabetización financiera. Este curso no habilita para prestar servicios de asesoría contable ni fiscal, actividades reservadas a profesionales titulados.
1. Introducción y objetivos del curso +
La contabilidad es el lenguaje de los negocios. No es necesario ser contable para beneficiarse de entenderla: un comercial que lee un balance, un autónomo que gestiona sus propias facturas o un administrativo que introduce datos en el sistema contable, todos trabajan mejor cuando entienden qué significan los números con los que trabajan.
Importante: este curso es una introducción a la contabilidad básica para no financieros. No habilita para prestar servicios de asesoría contable, fiscal o laboral, que están reservados a profesionales titulados. Si tienes dudas sobre tu situación contable o fiscal concreta, consulta siempre con un asesor fiscal o un gestor administrativo colegiado.
Al finalizar este curso, serás capaz de:
- Entender la estructura del Plan General Contable.
- Comprender cómo funciona la partida doble.
- Interpretar un balance de situación y una cuenta de resultados básicos.
- Reconocer las cuentas más habituales en la operativa de una pyme.
- Distinguir ingresos de cobros y gastos de pagos — la confusión más frecuente.
2. ¿Por qué es útil entender la contabilidad básica? +
Muchas personas creen que la contabilidad es territorio exclusivo de los contables y los asesores fiscales. Pero entender los fundamentos básicos es útil para cualquier persona que trabaje en una empresa:
- El autónomo o emprendedor: necesita entender si su negocio gana o pierde dinero, cuánto debe a Hacienda y si puede pagar sus deudas.
- El auxiliar administrativo: introduce facturas en el sistema, gestiona cobros y pagos, y prepara documentación para el gestor — necesita saber qué significan los datos que maneja.
- El comercial: entiende mejor los límites de descuento que puede ofrecer si sabe cómo afectan al margen.
- El directivo no financiero: toma mejores decisiones cuando puede leer los estados financieros de su empresa.
3. Los principios contables fundamentales +
El PGC establece una serie de principios que guían toda la contabilidad. Los más importantes:
- Empresa en funcionamiento: se asume que la empresa seguirá operando en el futuro previsible, no que va a liquidarse.
- Devengo: los ingresos y gastos se registran cuando se producen, no cuando se cobran o pagan. Si vendes hoy pero cobras en 30 días, el ingreso es hoy.
- Prudencia: se registran los riesgos posibles aunque no hayan ocurrido, pero no los beneficios esperados hasta que se materialicen.
- Uniformidad: la empresa debe usar los mismos criterios contables de un año a otro. Cambiar de criterio exige justificación.
- Imagen fiel: las cuentas deben mostrar la realidad económica de la empresa, no una versión maquillada.
4. El Plan General Contable (PGC): qué es y para qué sirve +
El Plan General Contable (PGC) es la norma española que regula cómo deben llevar su contabilidad todas las empresas que operan en España. Fue aprobado por el Real Decreto 1514/2007 (versión normal) y el Real Decreto 1515/2007 (versión simplificada para pymes), con modificaciones posteriores mediante el Real Decreto 1/2021.
El ICAC (Instituto de Contabilidad y Auditoría de Cuentas) es el organismo que interpreta, modifica y actualiza el PGC mediante resoluciones y consultas. Tiene rango de Real Decreto y es de obligado cumplimiento.
¿Por qué existe el PGC? Para que las cuentas de cualquier empresa española sean comparables entre sí. Si cada empresa contabilizara a su manera, sería imposible saber si una empresa va bien o mal mirando sus números.
Versiones del PGC:
- PGC Normal: para empresas que superan ciertos umbrales de tamaño.
- PGC PyMES: versión simplificada para pequeñas y medianas empresas.
- PGC Microempresas: la más sencilla, para empresas muy pequeñas.
5. Los 9 grupos del Plan General Contable +
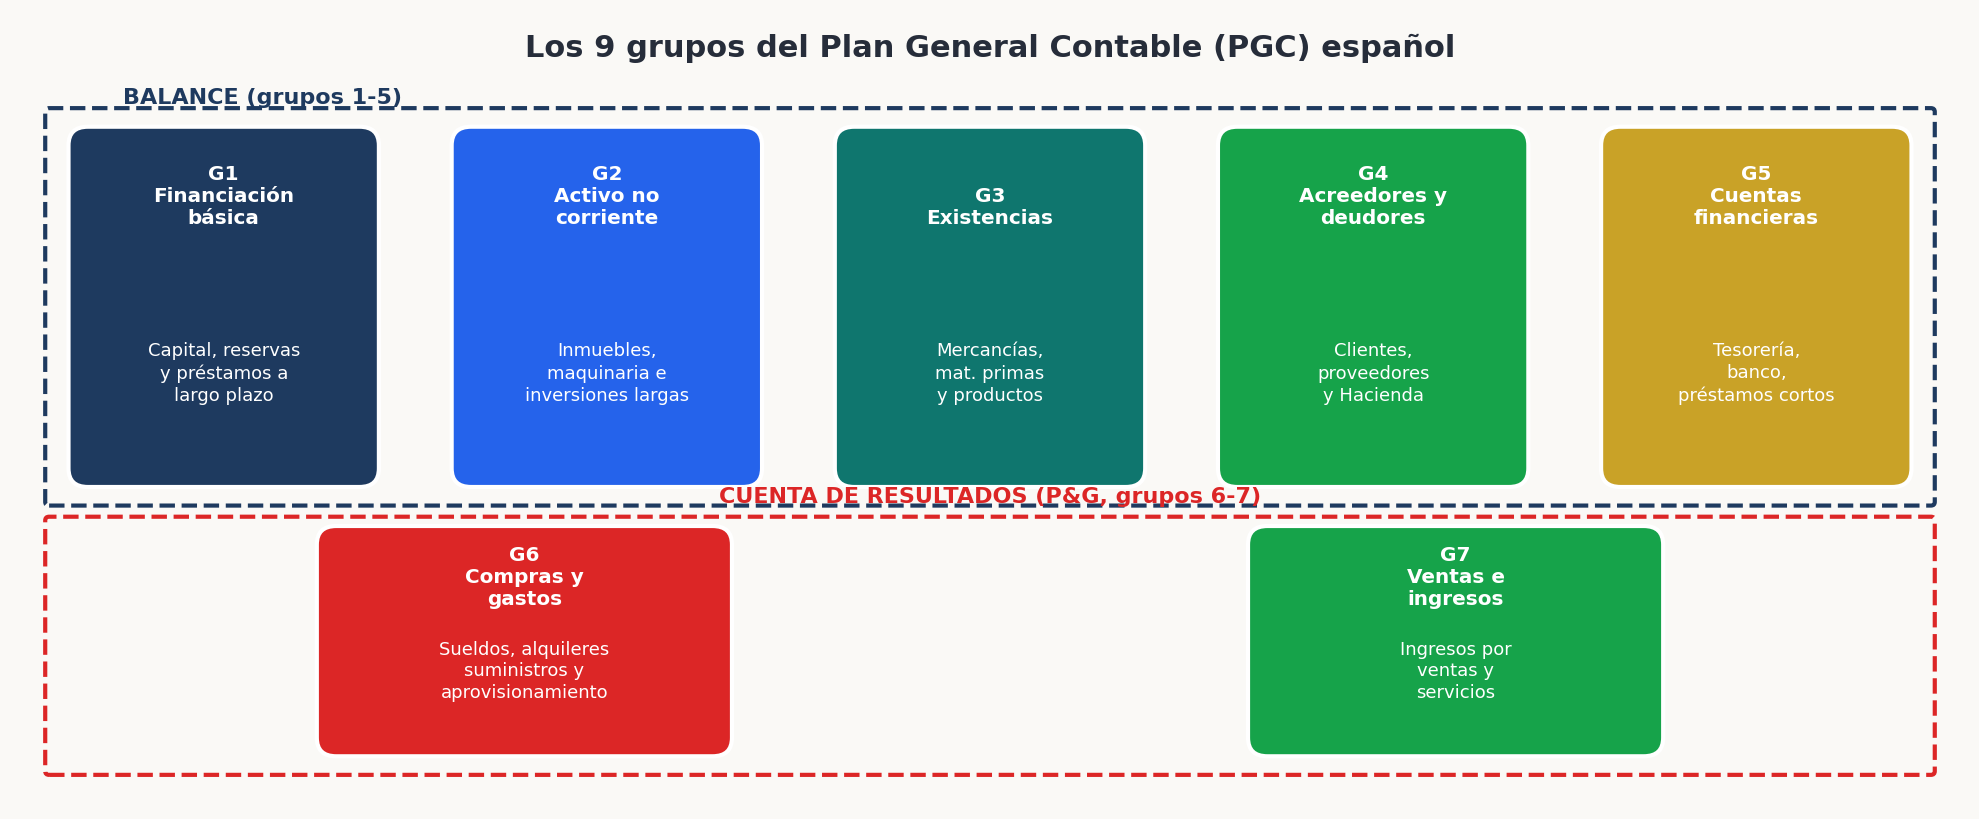
El PGC organiza las cuentas en grupos principales para una gestión sistemática:
- Grupo 1 — Financiación básica: capital social, reservas y préstamos a largo plazo. Cómo se financia la empresa a largo plazo.
- Grupo 2 — Activo no corriente: inmuebles, maquinaria, vehículos, patentes — bienes que la empresa posee y usa durante varios años.
- Grupo 3 — Existencias: mercancías, materias primas, productos semielaborados — lo que la empresa tiene para vender o usar en su actividad.
- Grupo 4 — Acreedores y deudores comerciales: lo que los clientes deben a la empresa (cuentas 430x) y lo que la empresa debe a proveedores (cuentas 400x) y a Hacienda (cuentas 47x).
- Grupo 5 — Cuentas financieras: tesorería (caja y banco), préstamos e inversiones a corto plazo.
- Grupo 6 — Compras y gastos: todos los gastos de la empresa — sueldos, alquiler, suministros, compras de mercancía.
- Grupo 7 — Ventas e ingresos: todos los ingresos de la empresa — ventas de productos y servicios.
- Grupos 8 y 9: ajustes técnicos de patrimonio neto que raramente afectan al trabajo diario.
Los grupos 1 al 5 forman el balance; los grupos 6 y 7 forman la cuenta de pérdidas y ganancias.
6. La partida doble: la regla de oro de la contabilidad +
La partida doble es el principio fundamental de toda la contabilidad moderna. Establece que cada operación económica afecta al menos a dos cuentas y en sentidos contrarios, de modo que el total siempre cuadra.
La idea básica: si la empresa compra mercancía por 1.000€, dos cosas ocurren al mismo tiempo:
- Las existencias (activo) aumentan en 1.000€.
- El banco (activo) disminuye en 1.000€, o la deuda con el proveedor (pasivo) aumenta en 1.000€.
La partida doble es la regla de oro: todo asiento tiene al menos un cargo (debe) y un abono (haber) por el mismo importe total, de modo que siempre cuadra.
Si los asientos no cuadran, hay un error en algún lugar. Esta propiedad hace que la contabilidad sea autocomprobable.
7. El debe y el haber: cómo funciona la cuenta T +
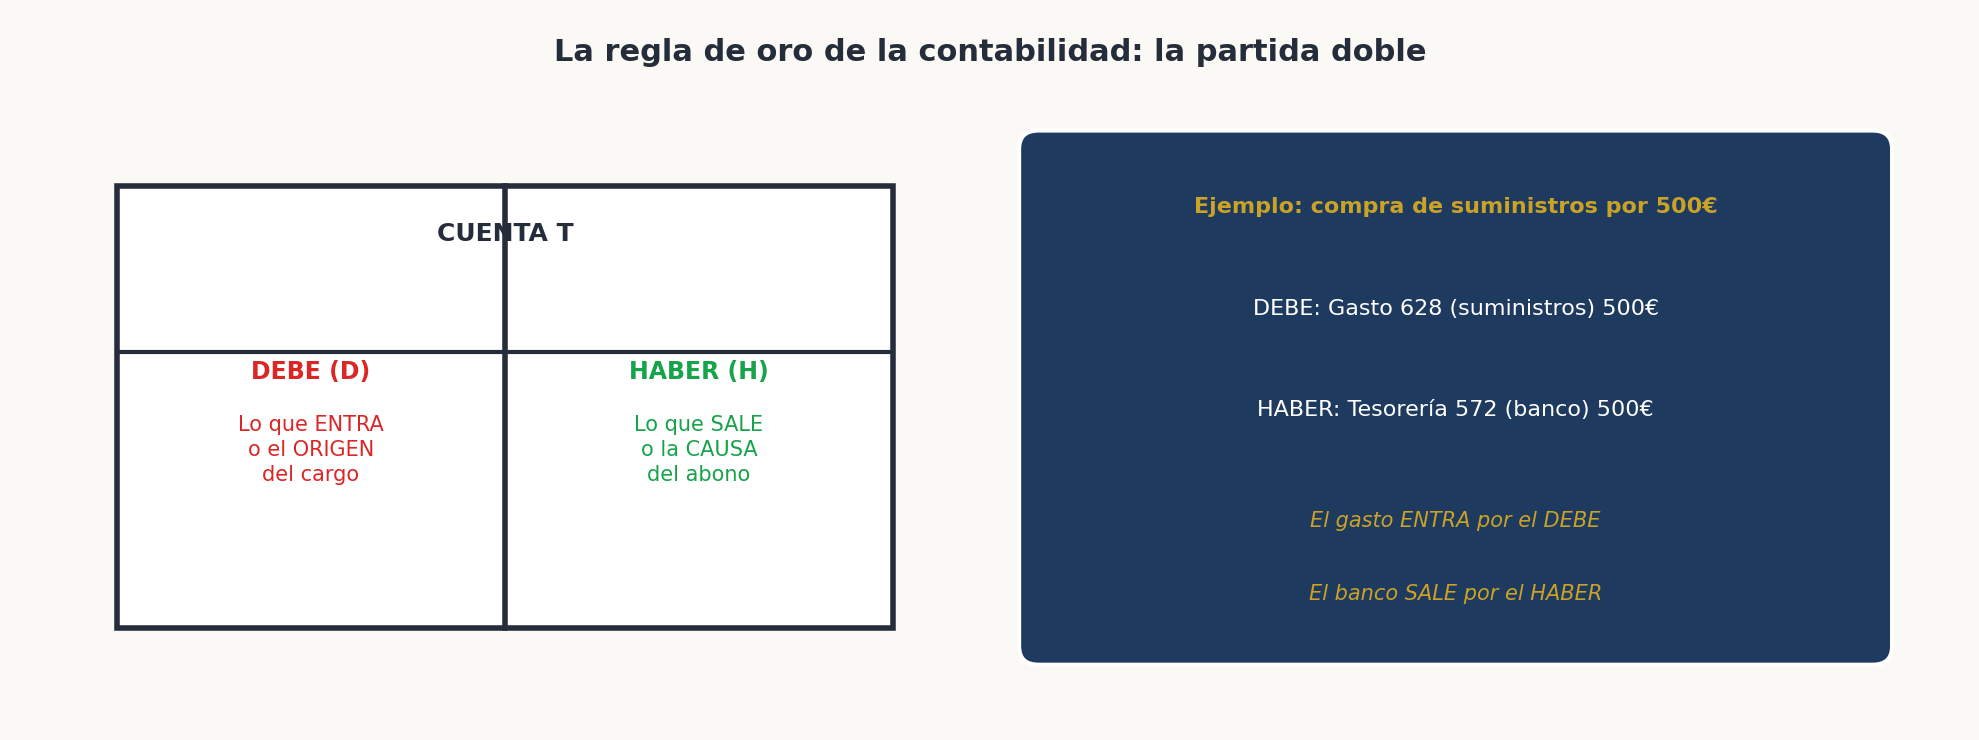
La "cuenta T" es la representación visual de cómo funciona cada cuenta contable:
- El DEBE (D) es el lado izquierdo de la cuenta. En las cuentas de activo, el debe registra los aumentos. En las cuentas de pasivo y patrimonio, el debe registra las disminuciones.
- El HABER (H) es el lado derecho. En las cuentas de activo, el haber registra las disminuciones. En las cuentas de pasivo y patrimonio, el haber registra los aumentos.
La memoria para las cuentas de activo: cuando el activo entra (la empresa recibe algo), va al DEBE. Cuando el activo sale (la empresa lo da), va al HABER.
La memoria para las cuentas de pasivo y patrimonio: cuando la deuda aumenta (la empresa recibe financiación o contrae una obligación), va al HABER. Cuando la deuda disminuye (la empresa paga), va al DEBE.
8. Las cuentas más habituales en una pyme +
Las cuentas que aparecen con más frecuencia en la contabilidad de una pyme pequeña:
| Nº cuenta | Nombre | Qué registra |
|---|---|---|
| 430 | Clientes | Lo que los clientes deben a la empresa |
| 400 | Proveedores | Lo que la empresa debe a sus proveedores |
| 472 | IVA soportado | IVA pagado en las compras |
| 477 | IVA repercutido | IVA cobrado en las ventas |
| 570 | Caja | Efectivo físico en la empresa |
| 572 | Bancos | Saldo en cuentas bancarias |
| 600 | Compras de mercaderías | Compras del producto que se revende |
| 621 | Arrendamientos y cánones | Alquiler de locales y equipos |
| 640 | Sueldos y salarios | Nóminas de los empleados |
| 700 | Ventas de mercaderías | Ingresos por ventas |
9. Ingresos y gastos: qué es cada cosa +
Una de las confusiones más frecuentes en contabilidad básica es entre ingresos y cobros, y entre gastos y pagos:
- Ingreso: cuando se genera el derecho a cobrar — al emitir la factura, no al recibir el dinero. Si vendes hoy y cobrarás en 30 días, el ingreso es hoy.
- Cobro: cuando el dinero entra efectivamente en la cuenta bancaria o en la caja.
- Gasto: cuando se genera la obligación de pagar — al recibir la factura del proveedor, no al pagarla. Si recibes la factura hoy y pagas en 60 días, el gasto es hoy.
- Pago: cuando el dinero sale efectivamente de la cuenta bancaria o de la caja.
Una empresa puede tener muchos ingresos y estar sin liquidez (porque no ha cobrado). Y puede tener muchos cobros y no tener beneficio (porque tiene más gastos aún). Esta distinción es clave para entender el estado real de una empresa.
10. El balance de situación +
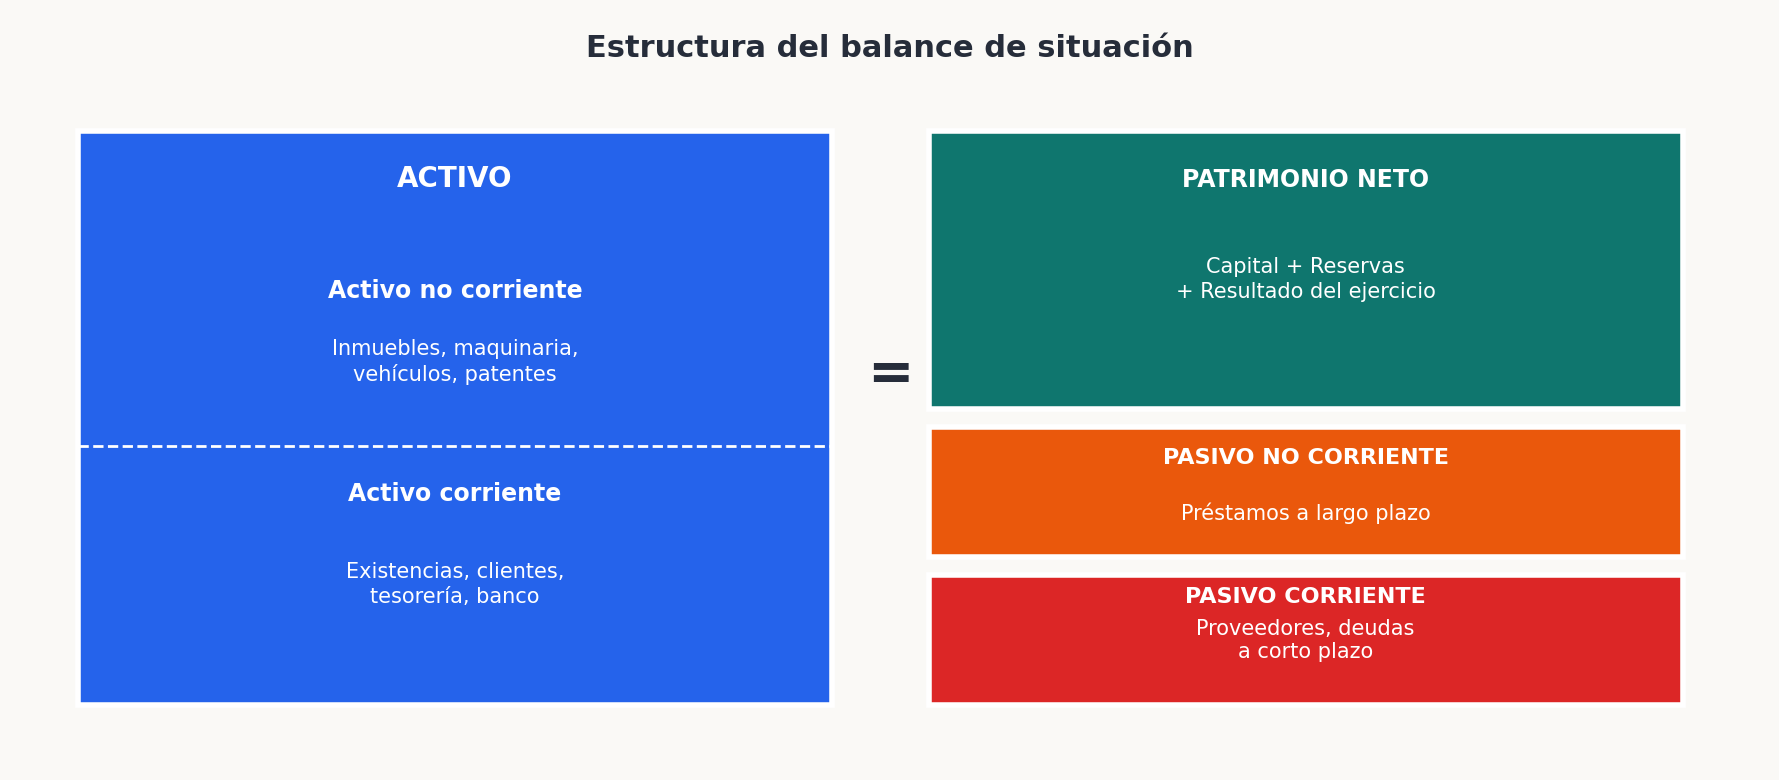
El balance de situación es una foto de la empresa en un momento concreto. Muestra qué tiene, qué debe y qué es suyo neto.
ACTIVO (lado izquierdo): todo lo que la empresa posee y tiene derecho a cobrar.
- Activo no corriente: bienes que duran más de un año (edificios, maquinaria, vehículos, patentes).
- Activo corriente: bienes y derechos que se convierten en dinero en menos de un año (existencias, clientes pendientes de cobro, tesorería).
PASIVO + PATRIMONIO NETO (lado derecho): cómo se financia todo lo que aparece en el activo.
- Patrimonio neto: el dinero que los socios han aportado más los beneficios acumulados que no se han repartido.
- Pasivo no corriente: deudas a largo plazo (préstamos bancarios a más de un año).
- Pasivo corriente: deudas a corto plazo (proveedores, deudas con Hacienda, préstamos que vencen en menos de un año).
La ecuación fundamental: Activo = Pasivo + Patrimonio Neto. El balance siempre cuadra. Si no cuadra, hay un error.
11. La cuenta de pérdidas y ganancias (PyG) +
La cuenta de pérdidas y ganancias (también llamada cuenta de resultados) muestra si la empresa ha ganado o perdido dinero en un periodo (normalmente el año). No es una foto fija como el balance — es una película del año completo.
Estructura básica:
- (+) Ingresos por ventas y servicios
- (−) Coste de las ventas (lo que costó producir o comprar lo vendido)
- = Margen bruto
- (−) Gastos de explotación (sueldos, alquiler, suministros, publicidad, amortizaciones)
- = Resultado de explotación (EBIT)
- (−) Gastos financieros (intereses de préstamos)
- = Resultado antes de impuestos (EBT)
- (−) Impuesto sobre Sociedades
- = Resultado neto del ejercicio (beneficio o pérdida)
12. El activo: bienes y derechos de la empresa +
El activo representa todos los bienes (cosas materiales que posee la empresa) y derechos (dinero que le deben) que forman el patrimonio de la empresa.
Activo no corriente (a largo plazo):
- Inmovilizado material: edificios, maquinaria, vehículos, mobiliario, equipos informáticos.
- Inmovilizado intangible: patentes, marcas registradas, software adquirido, fondo de comercio.
- Inversiones financieras a largo plazo: acciones en otras empresas mantenidas de forma permanente.
Activo corriente (a corto plazo):
- Existencias: mercancías, materias primas, productos en curso y terminados.
- Deudores comerciales: facturas emitidas a clientes y pendientes de cobro (cuenta 430).
- Tesorería: efectivo en caja (cuenta 570) y saldos en cuentas bancarias (cuenta 572).
Amortización: los bienes del activo no corriente no se gastan en un año sino que se van "consumiendo" a lo largo de su vida útil. La amortización es el gasto anual que refleja ese consumo. Un ordenador que cuesta 1.000€ y tiene una vida útil de 5 años, se amortiza en 200€/año.
13. El pasivo: deudas y obligaciones +
El pasivo representa todas las deudas y obligaciones de la empresa con terceros — lo que la empresa debe.
Pasivo no corriente: deudas a largo plazo (que vencen en más de 12 meses desde la fecha del balance).
- Deudas con entidades de crédito a largo plazo (préstamos bancarios).
- Obligaciones con terceros a largo plazo.
Pasivo corriente: deudas a corto plazo (que vencen en menos de 12 meses).
- Proveedores (cuenta 400): lo que se debe a los proveedores por compras ya recibidas pero aún no pagadas.
- Acreedores varios (cuenta 410): otras deudas comerciales.
- Administraciones públicas (cuentas 47x): IVA a pagar, retenciones de IRPF, Seguridad Social.
- Préstamos a corto plazo: la parte de un préstamo que vence el próximo año.
14. El patrimonio neto: lo que realmente vale la empresa +
El patrimonio neto es la diferencia entre lo que tiene la empresa (activo) y lo que debe (pasivo). Es lo que quedaría para los socios si la empresa vendiera todo su activo y pagara todas sus deudas.
Componentes del patrimonio neto:
- Capital social: el dinero que los socios aportaron al crear la empresa.
- Reservas: beneficios de años anteriores que no se repartieron como dividendos — se reinvirtieron en la empresa.
- Resultado del ejercicio: el beneficio (positivo) o pérdida (negativo) del año actual.
Un patrimonio neto positivo y creciente es señal de una empresa financieramente sana. Un patrimonio neto negativo significa que la empresa debe más de lo que tiene — situación que puede llevar a la quiebra.
15. Asientos contables básicos: ejemplos prácticos +
Los asientos contables más habituales en una pyme:
Venta de mercancía por 1.000€ + IVA 21% al contado:
- DEBE: 572 Bancos 1.210€
- HABER: 700 Ventas 1.000€
- HABER: 477 IVA repercutido 210€
Compra de mercancía por 500€ + IVA 21% a crédito (pago en 30 días):
- DEBE: 600 Compras de mercaderías 500€
- DEBE: 472 IVA soportado 105€
- HABER: 400 Proveedores 605€
Pago de nómina: sueldo bruto 2.000€, retención IRPF 15% (300€), cuota SS empleado 6,35% (127€):
- DEBE: 640 Sueldos y salarios 2.000€
- HABER: 476 Organismos de SS acreedores 127€ (cuota SS empleado)
- HABER: 4751 Hacienda pública acreedora (retención IRPF) 300€
- HABER: 572 Bancos 1.573€ (lo que recibe el trabajador)
16. El IVA desde el punto de vista contable +
El IVA es un impuesto que la empresa recauda del cliente y luego entrega a Hacienda. La empresa no gana ni pierde con el IVA — es un mero intermediario.
En contabilidad:
- IVA repercutido (cuenta 477): el IVA que la empresa cobra a sus clientes cuando emite una factura. Es una deuda con Hacienda.
- IVA soportado (cuenta 472): el IVA que la empresa paga a sus proveedores cuando recibe una factura. Es un derecho frente a Hacienda.
Liquidación trimestral (Modelo 303):
- Si IVA repercutido > IVA soportado → la empresa paga la diferencia a Hacienda.
- Si IVA repercutido < IVA soportado → la empresa tiene un crédito a su favor (puede compensarse en trimestres siguientes o solicitar devolución al final del año).
17. El IRPF: retenciones en las facturas +
El IRPF (Impuesto sobre la Renta de las Personas Físicas) aparece en la contabilidad de dos formas:
Retenciones a empleados: la empresa descuenta un porcentaje del sueldo bruto del empleado (según sus circunstancias personales) y lo ingresa directamente a Hacienda en nombre del empleado. La empresa actúa como recaudadora.
Retenciones en facturas de autónomos: cuando una empresa contrata los servicios de un autónomo, debe retenerle el 15% de su honorario (7% los primeros años de actividad) e ingresarlo a Hacienda. En la factura del autónomo aparece la retención como descuento.
Ejemplo: autónomo factura 1.000€ + IVA 21% con retención 15%:
- Base imponible: 1.000€
- (+) IVA 21%: 210€
- (−) Retención IRPF 15%: 150€
- Total a cobrar por el autónomo: 1.060€
- La empresa paga 1.060€ al autónomo y 150€ a Hacienda en nombre del autónomo (Modelo 111 trimestral).
18. Cobros, pagos y tesorería +
La tesorería es el efectivo disponible inmediatamente: el dinero en caja y en las cuentas bancarias. Es diferente del beneficio — una empresa puede ser muy rentable y estar en crisis de liquidez.
El libro de caja registra todos los cobros y pagos en efectivo. Aunque el efectivo en empresas está muy regulado (los pagos en efectivo entre empresas tienen límite de 1.000€ desde la Ley Antifraude, Ley 11/2021), la caja sigue siendo importante en comercios, hostelería y pequeños negocios.
El estado de flujos de efectivo muestra de dónde viene y adónde va el dinero de la empresa, clasificado por actividad (operativa, inversión y financiación). Es uno de los estados financieros obligatorios para empresas medianas y grandes.
19. El cierre del ejercicio +
El cierre del ejercicio contable en España coincide habitualmente con el 31 de diciembre, aunque es posible tener ejercicios con otra fecha de cierre.
El proceso de cierre implica:
- Regularización de existencias: ajustar el valor de las existencias finales.
- Dotación de amortizaciones: registrar el desgaste del activo no corriente del año.
- Periodificaciones: imputar a este ejercicio los gastos e ingresos que corresponden a él aunque el pago o cobro sea del ejercicio siguiente.
- Provisiones: registrar los riesgos previsibles aunque no hayan ocurrido todavía.
- Cálculo del resultado: comparar ingresos y gastos del ejercicio para obtener el beneficio o pérdida.
- Formulación de cuentas anuales: balance, PyG y memoria — obligatorio para todas las sociedades mercantiles.
20. Herramientas digitales de contabilidad básica +
Para autónomos y pequeñas empresas, existen herramientas digitales accesibles que facilitan la gestión contable básica:
- Holded: gestión integral para pymes — facturación, contabilidad, proyectos e inventario. Muy popular en España.
- Contasimple: pensado para autónomos y micropymes, con interfaz sencilla y compatibilidad con el PGC.
- Billin: facturación y contabilidad simplificada para autónomos.
- Sage 50: solución más completa para pymes con mayor volumen de operaciones.
- Excel: para microempresas y autónomos con pocos movimientos, una hoja de cálculo bien estructurada puede ser suficiente como registro auxiliar.
Todas las herramientas modernas de contabilidad para España deben ser compatibles con VeriFactu desde 2026 (sistema de facturación verificable de la AEAT).
21. Errores de comprensión frecuentes sobre la contabilidad +
- "El beneficio es el dinero que tengo en el banco": FALSO. El beneficio es la diferencia entre ingresos y gastos del ejercicio. El dinero en el banco es tesorería — puede ser mayor o menor que el beneficio.
- "Si tengo muchas ventas voy bien": INCOMPLETO. Las ventas son ingresos, pero si los costes son mayores que las ventas, la empresa pierde dinero.
- "El IVA es un ingreso para la empresa": FALSO. El IVA que cobra la empresa a sus clientes es dinero que pertenece a Hacienda — la empresa lo recauda y lo entrega.
- "Si no he cobrado, no tengo que declararlo": FALSO. Por el principio de devengo, el ingreso se declara cuando se genera (al emitir la factura), no cuando se cobra.
- "La contabilidad es solo para grandes empresas": FALSO. Todo autónomo y toda sociedad mercantil tiene obligación de llevar algún tipo de contabilidad.
22. Resumen de puntos clave +
- El Plan General Contable (PGC) es la norma española que regula cómo deben llevar sus cuentas todas las empresas, aprobado por Real Decreto 1514/2007.
- La partida doble garantiza que cada operación afecta a al menos dos cuentas — y que siempre cuadra.
- Ingreso ≠ Cobro. Gasto ≠ Pago. Por el principio de devengo, los ingresos y gastos se registran cuando se generan, no cuando se mueve el dinero.
- El balance muestra lo que tiene, lo que debe y lo que vale neta la empresa en un momento concreto.
- La PyG muestra si la empresa ha ganado o perdido dinero durante el ejercicio.
23. Anexo normativo: marco de referencia +
- Real Decreto 1514/2007, de 16 de noviembre: Plan General de Contabilidad (PGC Normal) — norma de obligado cumplimiento para todas las empresas españolas, con modificaciones del Real Decreto 1/2021.
- Real Decreto 1515/2007: Plan General de Contabilidad de Pequeñas y Medianas Empresas (PGC-PyMES).
- ICAC (Instituto de Contabilidad y Auditoría de Cuentas): organismo responsable de interpretar y actualizar el PGC mediante resoluciones.
Este curso es una introducción a la contabilidad básica para no financieros y no habilita para prestar servicios de asesoría contable, fiscal o laboral.
24. Glosario de términos +
- PGC (Plan General Contable): norma española que regula cómo deben llevar su contabilidad las empresas. Aprobado por RD 1514/2007.
- Partida doble: principio contable que establece que cada operación afecta a al menos dos cuentas en sentidos contrarios.
- Debe: lado izquierdo de una cuenta contable — registra los aumentos de activo y las disminuciones de pasivo.
- Haber: lado derecho de una cuenta contable — registra las disminuciones de activo y los aumentos de pasivo.
- Asiento contable: registro de una operación económica en el sistema contable, con sus correspondientes cargos y abonos.
- Balance de situación: estado financiero que muestra el activo, pasivo y patrimonio neto de la empresa en un momento concreto.
- Cuenta de PyG (Pérdidas y Ganancias): estado financiero que muestra los ingresos y gastos del ejercicio y el resultado neto.
- Activo no corriente: bienes que la empresa posee y usa durante más de un año (inmuebles, maquinaria, vehículos).
- Activo corriente: bienes y derechos que se convierten en dinero en menos de un año (existencias, clientes, tesorería).
- Amortización: gasto anual que refleja el desgaste o consumo de los activos no corrientes a lo largo de su vida útil.
- Devengo: principio contable por el que los ingresos y gastos se registran cuando se generan, no cuando se cobra o paga.
- IVA soportado: IVA pagado por la empresa en sus compras (cuenta 472).
- IVA repercutido: IVA cobrado por la empresa en sus ventas (cuenta 477).
- Patrimonio neto: diferencia entre el activo y el pasivo — lo que quedaría para los socios si la empresa liquidara todo.
- ICAC: Instituto de Contabilidad y Auditoría de Cuentas — organismo que supervisa e interpreta el PGC.
¿Listo para comprobarlo?
Empieza el examen cuando quieras
Formas más ligeras de repasar antes del examen: